STEP 2|これからの暮らしに合う、お金の使い方を考えましょう。
「どんな暮らしがしたいか」が少し見えてきたら、次に気になるのは、お金のことではないでしょうか。
「自分たちに、いくらくらいの家が建てられるの?」
「貯蓄は、どのくらい使ってよいの?」
「住宅ローンを返しながら、今までどおり暮らせる?」
土地も家も初めて購入するのですから、すぐに答えが出なくても当然です。
最初から総予算を決める必要はありません。まずは、今の暮らしと、これから大切にしたいことを振り返ってみましょう。
今、住まいに毎月いくら使っていますか?
「どんな暮らしがしたいか」が少し見えてきたら、次に気になるのは、お金のことではないでしょうか。
「自分たちに、いくらくらいの家が建てられるの?」
「貯蓄は、どのくらい使ってよいの?」
「住宅ローンを返しながら、今までどおり暮らせる?」
土地も家も初めて購入するのですから、すぐに答えが出なくても当然です。
最初から総予算を決める必要はありません。まずは、今の暮らしと、これから大切にしたいことを振り返ってみましょう。


家賃と同じ返済額なら大丈夫、とは限りません。
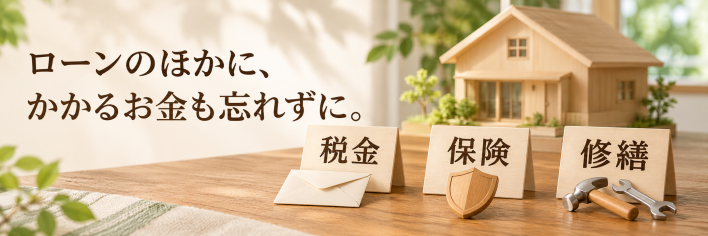
住まいを購入すると、住宅ローンの返済に加えて、税金や保険、将来の修繕や設備交換などにもお金が必要になります。
そのため、現在の家賃と住宅ローンの返済額が同じでも、住まいにかかる負担全体が同じになるとは限りません。
さらに、お子さまの成長や働き方の変化などによって、家計の状況が変わることもあります。
「毎月いくら払えるか」を考えるときは、こうした費用や将来の変化も含めて確認することが大切です。
ただし、この段階ですべてを調べ、正確に計算しようとしなくても大丈夫です。
「ここから先は難しい」と感じたら、FPに相談する方法があります。
今の住居費や、大切にしたいお金の使い道は整理できても、
「教育費は、どのくらい残しておけばよいの?」
「将来の修繕費まで考えると、毎月いくら返せるの?」
「結局、自分たちの予算はいくらなの?」
と、判断に迷うこともあると思います。
ご自身だけでは整理が難しいと感じたら、ファイナンシャル・プランナー(FP)に相談してみましょう。
FPは、家計や将来のお金について相談できる専門家です。
現在の収入・支出・貯蓄と、ご家族のこれからの予定をもとに、住まいに使える自己資金や、無理のない毎月の返済額についてアドバイスし、資金計画を立てるお手伝いをします。
相談する前に、ご自身で答えを出しておく必要はありません。「ここが分からない」ということを、そのままお伝えいただけます。
FPのお知り合いがいない場合は、FIDEAがご紹介します。
「相談してみたいけれど、誰に頼めばよいか分からない」
「ファイナンシャル・プランナーの知り合いがいない」
そのような場合は、FIDEAへお声掛けください。資金計画について相談できるFPをご紹介いたします。
まずは、「予算について相談したい」とお知らせください。相談に向けて準備するものも、事前にご案内します。
資金の目安を、希望する住まいの費用と照らし合わせましょう。
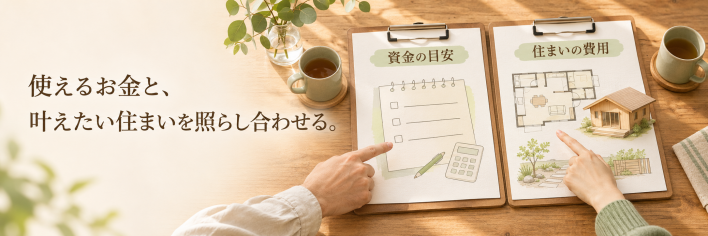
家計を振り返り、必要に応じてFPにも相談しながら、住まいに使える自己資金や毎月の返済額を整理します。
その返済額に、金利や返済期間などの条件を組み合わせて住宅ローンを試算し、金融機関にも確認することで、住宅資金の目安が見えてきます。
ここで大切なのは、借りられる金額だけで予算を決めず、ご家族が無理なく返済できるかを確かめることです。
次のステップでは、その資金の目安と、希望する建物・外構・諸費用などの概算を照らし合わせ、土地にどのくらいの金額を充てられるかを考えていきます。
まずは、ご自身で分かることから。迷うところは相談しながら、一つずつ進めていきましょう。
STEP 2のまとめ|今も、これからも、無理なく暮らせる資金計画を。
最初から、住まいの総予算を決める必要はありません。まずは現在の住居費を振り返り、新しい家でも続けたい楽しみや、将来のために残しておきたいお金を整理してみましょう。
住宅ローンの返済だけでなく、税金・保険・修繕など、住み始めてからの費用も含めて考えることが大切です。
ご自身だけでは判断が難しいと感じたら、FPに相談する方法があります。お知り合いがいない場合は、FIDEAがご紹介いたします。
次のステップでは、整理した資金の目安と、希望する住まいにかかる費用を照らし合わせ、土地に使える金額を考えていきましょう。
STEP-1へ戻る STEP-3に進む
FIDEA C.D.O
株式会社フィデア
〒501-2104岐阜県山県市東深瀬655番地
TEL:0581-32-9660 FAX:0581-32-9661


